La surface loi Carrez d’un placard ne se détermine pas par sa nature – encastré, surélevé ou sous pente – mais par deux critères géométriques : la hauteur sous plafond mesurée au droit de chaque partie de son sol, et le niveau de ce plancher.
Cette distinction, inscrite dans le décret d’application de la loi n° 96-1107 du 18 décembre 1996, a des conséquences directes sur la superficie privative déclarée dans l’acte de vente, donc sur le prix. Et en cas d’écart supérieur à un vingtième entre la surface indiquée dans l’acte et la surface réelle, l’article 46 de la loi ouvre une action en diminution proportionnelle du prix, à engager dans l’année suivant l’acte authentique.
Ce que la loi Carrez mesure réellement dans un placard
Le décret définit la superficie privative comme la surface des planchers des locaux clos et couverts, après déduction des murs, cloisons, marches, cages d’escalier, gaines et embrasures. Sont ensuite exclues toutes les parties dont la hauteur est inférieure à 1,80 m, quelle que soit leur utilisation.
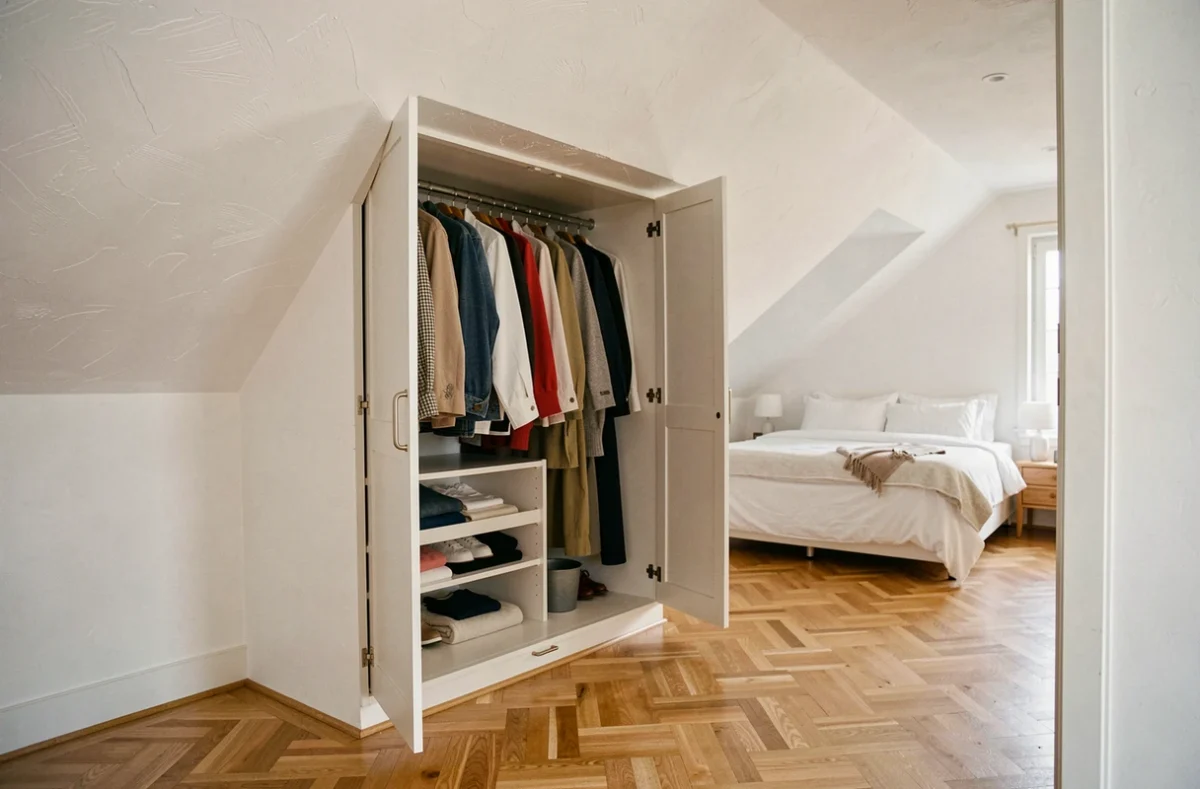
Pour un placard, le raisonnement s’applique donc fraction de sol par fraction de sol, et non au local dans sa globalité. Une armoire encastrée de plain-pied, haute de 2,20 m, entre intégralement dans le calcul. La même armoire dont le fond se situe sous une rampante à 1,40 m voit cette partie exclue.
| Configuration du placard | Hauteur au droit du sol | Inclus en loi Carrez ? |
|---|---|---|
| Placard encastré de plain-pied | Supérieure à 1,80 m sur toute la surface | Oui, intégralement |
| Placard sous pente (partie haute) | Supérieure à 1,80 m | Oui, pour cette fraction |
| Placard sous pente (partie basse) | Inférieure à 1,80 m | Non |
| Placard surélevé (plancher décalé) | Supérieure à 1,80 m à partir du plancher du placard | Oui, si hauteur respectée depuis son propre sol |
| Réduit de rangement très bas | Inférieure à 1,80 m sur toute la surface | Non |
La règle des 8 m² mentionnée dans le décret concerne un lot ou une fraction de lot – pas un placard intégré à un lot plus grand. Un rangement de 2 m² faisant partie d’un appartement n’est donc pas exclu du calcul à ce titre.
Placard surélevé : comment la hauteur se calcule depuis son propre plancher
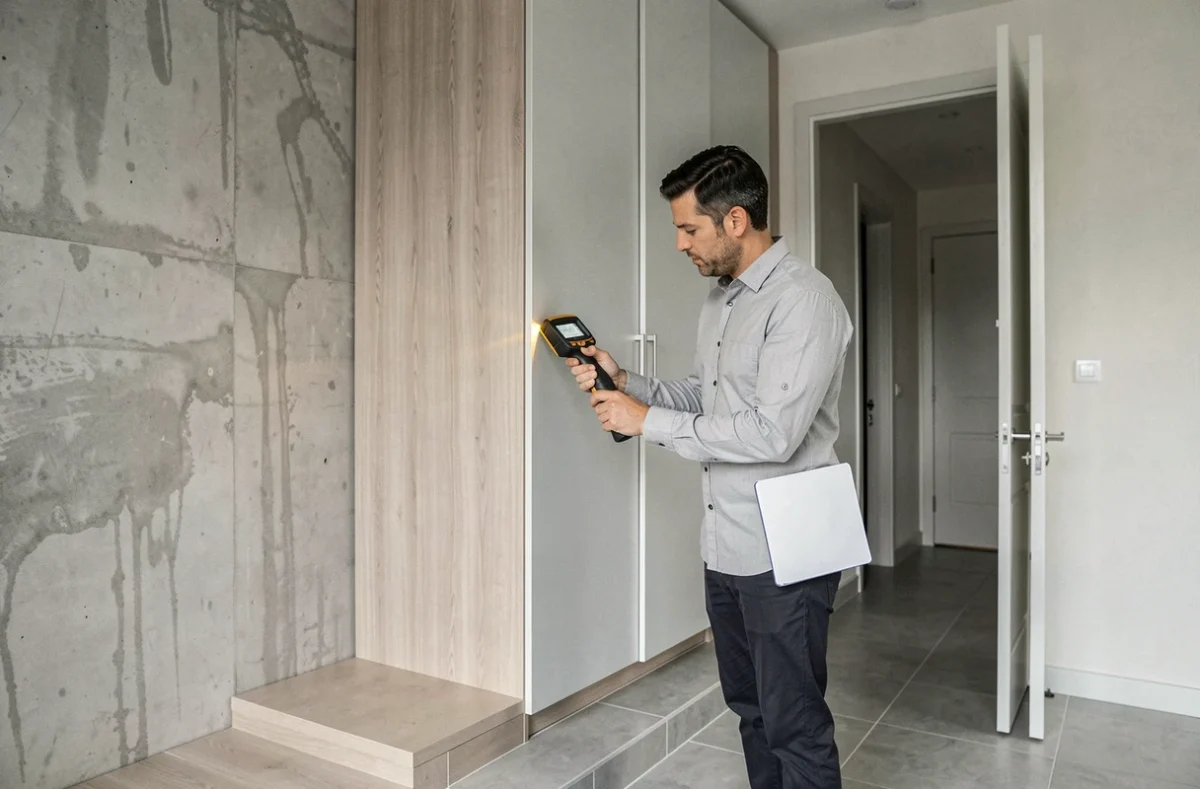
Le cas du placard surélevé est fréquemment mal interprété. Lorsque le fond d’un rangement est positionné à 40 ou 50 cm au-dessus du sol de la pièce, le mesurage de la hauteur Carrez s’effectue depuis ce plancher surélevé jusqu’au plafond ou à la rampante, et non depuis le sol de la pièce.
Un placard dont le plancher est à 50 cm du sol et dont la hauteur intérieure n’est que de 1,50 m n’atteint pas le seuil réglementaire mesuré depuis son propre plancher. Sa surface au sol est exclue du calcul Carrez, même si, depuis le sol de la pièce, l’espace total dépasserait 1,80 m.
Cette configuration crée des divergences fréquentes entre propriétaires et diagnostiqueurs. La mesure s’applique à la surface utilisable à partir du plancher effectif du local, pas à la hauteur totale de la niche dans le mur.
Documenter le mesurage avant la signature : pourquoi et comment
Lorsqu’un placard surélevé, encastré en mezzanine ou partiellement sous pente est intégré au lot, sa délimitation exacte peut devenir contestable après la vente. L’acheteur et le vendeur peuvent lire différemment les plans, surtout si le diagnostic a été réalisé sans relevé détaillé pièce par pièce.
Plusieurs éléments rendent une configuration contestable :
- Le plancher du placard est surélevé sans que les plans de vente l’indiquent clairement, ce qui rend difficile de vérifier quelle hauteur a été retenue par le diagnostiqueur.
- La pente du toit traverse le placard en diagonale, et aucun relevé ne précise quelle fraction de la surface au sol a été comptabilisée et laquelle a été exclue.
- Le placard est délimité par une porte coulissante ou un rideau, sans cloison fixe, ce qui rend la notion de « local clos » discutable selon l’interprétation retenue.
Pour sécuriser la transaction, le vendeur a intérêt à demander au diagnostiqueur un rapport précisant, pour chaque configuration atypique, la hauteur mesurée au droit de chaque fraction de sol et la superficie retenue ou exclue. Ce document permet de répondre à toute contestation dans le délai d’un an prévu par l’article 46.
L’absence totale de mention de superficie dans l’acte et une superficie indiquée mais erronée ne relèvent pas du même recours. La première peut ouvrir une action en nullité de la vente ; la seconde déclenche une action en diminution du prix, uniquement si l’écart dépasse un vingtième de la superficie déclarée et si l’action est engagée dans l’année suivant l’acte authentique.
Surfaces sous pente et loi Carrez : les erreurs les plus courantes
Dans les logements mansardés ou les combles aménagés, le calcul Carrez exclut mécaniquement une partie significative de la surface au sol. Cette réalité est souvent sous-estimée lors de la mise en vente, notamment quand des rangements sous rampante ont été intégrés à la surface annoncée en annonce sans vérification.
Deux erreurs reviennent régulièrement dans les diagnostics contestés :
- Comptabiliser l’intégralité du sol d’un dressing sous combles sans retrancher la fraction où la hauteur passe sous 1,80 m, en supposant que la présence de portes rend l’espace « clos » et donc entièrement inclus.
- Mesurer la hauteur depuis le sol de la chambre ou du couloir adjacent plutôt que depuis le plancher effectif du placard, ce qui gonfle artificiellement la hauteur retenue.
Dans les deux cas, la conséquence est une surface Carrez surévaluée. Si l’écart dépasse le seuil d’un vingtième, l’acheteur dispose d’un fondement légal pour agir, à condition de respecter le délai d’un an à compter de la signature de l’acte authentique.
La surface privative n’est donc pas une donnée figée que le vendeur choisit d’inclure ou d’exclure selon ses intérêts : elle résulte d’une application stricte du décret, fraction de sol par fraction de sol, hauteur par hauteur. Pour tout placard atypique – surélevé, partiellement sous pente ou délimité de façon imprécise – un relevé détaillé produit avant la mise en vente protège autant l’acheteur que le vendeur.