Quand un sinistre rend un logement totalement inhabitable, le bail est résilié de plein droit et le loyer cesse d’être dû dès la perte d’usage. Si le logement reste utilisable en partie, le loyer baisse en proportion de ce qui est perdu. Les sections suivantes détaillent chaque cas, la différence avec l’insalubrité, la prise en charge de l’hébergement et les démarches à suivre.
Logement inhabitable après un sinistre : ce que prévoit le Code civil
Le Code civil règle la perte du bien loué. Quand le logement est détruit par un cas fortuit, comme un incendie accidentel, une inondation ou un dégât des eaux sans faute de l’un ou de l’autre, le bail est résilié de plein droit, sans indemnité de part ni d’autre.
Quand la destruction n’est que partielle, le locataire choisit entre une diminution du prix et la résiliation du bail. Le choix lui appartient, pas au bailleur.
Tout change si le sinistre vient d’une faute. Le locataire qui a provoqué l’incendie par négligence doit en répondre, et le bailleur dont le défaut d’entretien a causé le dommage peut devoir indemniser son locataire.
Inhabitable, insalubre ou indécent : trois situations distinctes
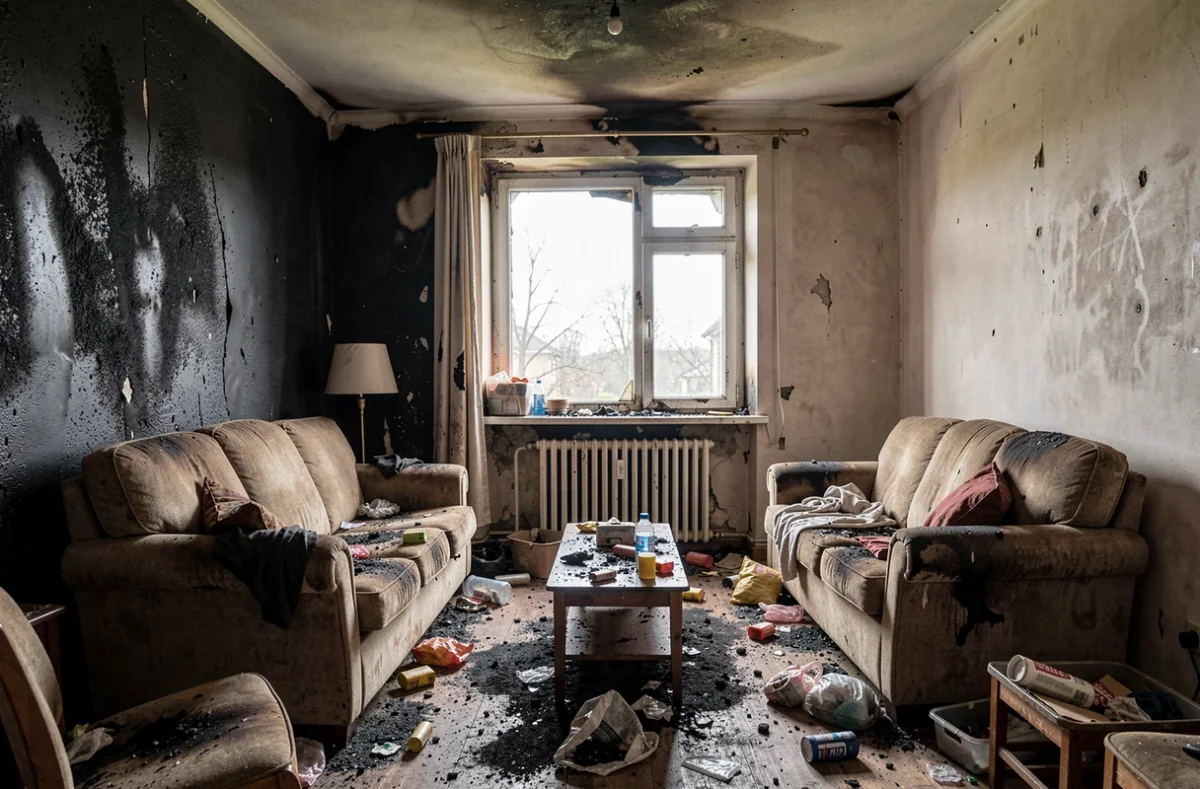
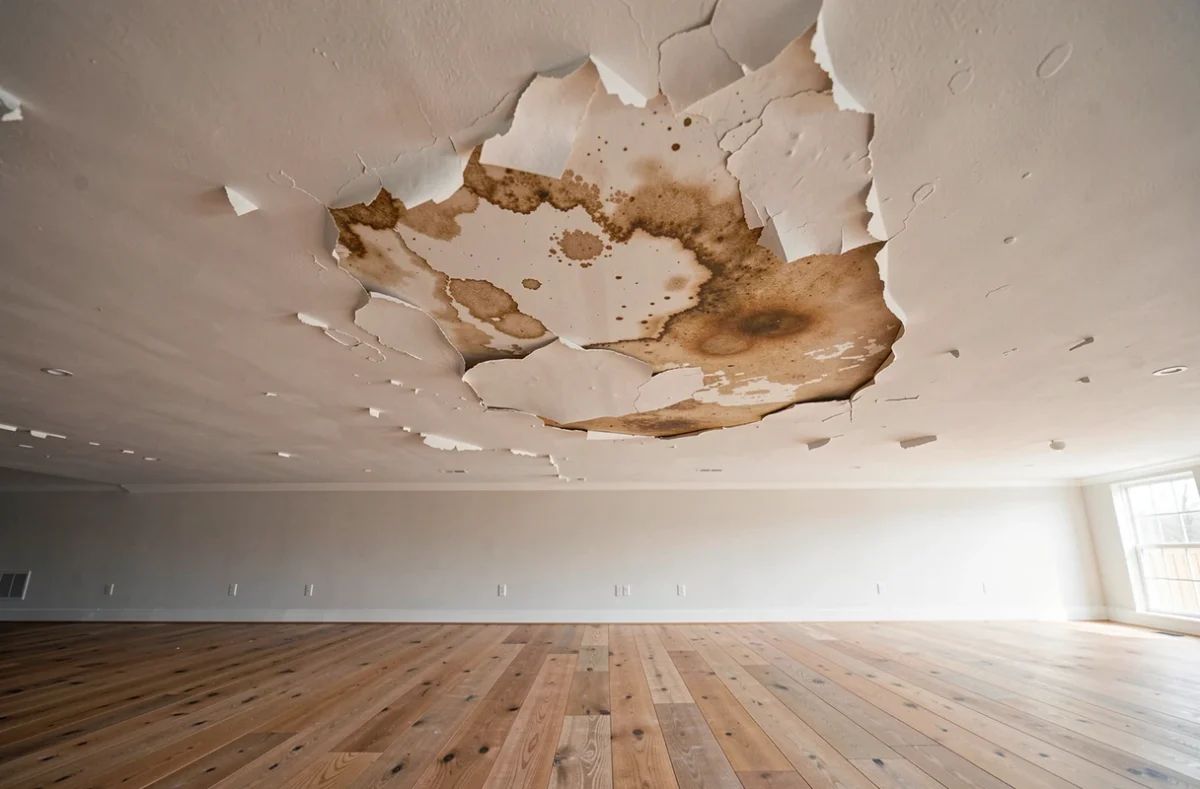
Un logement inhabitable après sinistre est un logement que l’incendie, l’eau ou l’effondrement empêche d’occuper, en tout ou partie. Le plus souvent, c’est l’expert de l’assurance qui l’établit, photos et rapport à l’appui.
Un logement indécent reste habitable mais ne respecte pas les critères de décence (sécurité, santé, équipements). Le locataire demande alors au bailleur la mise en conformité, puis saisit la commission de conciliation ou le juge.
L’insalubrité relève d’une autre procédure : c’est le maire ou le préfet qui la constate par un arrêté. Sous arrêté, le loyer est suspendu et le bailleur doit assurer l’hébergement ou le relogement de l’occupant. Un simple désaccord entre voisins ou un constat privé ne produit pas cet effet.
Perte totale : fin du bail et fin du loyer
En cas de perte totale, le loyer n’est plus dû à compter du sinistre. Il n’y a pas de préavis à donner, puisque le bail prend fin de lui-même. Le locataire garde néanmoins intérêt à écrire au bailleur par lettre recommandée pour dater la fin du bail et lister ses effets personnels.
Un loyer payé d’avance pour la période postérieure au sinistre se rembourse. Les charges cessent avec l’occupation. Le dépôt de garantie, lui, est restitué dans le délai légal, après déduction des sommes réellement dues, par exemple des loyers antérieurs impayés.
Perte partielle : calculer la baisse du loyer
Quand une partie seulement du logement est inutilisable, la baisse se calcule en proportion de la surface ou de l’usage perdu et de la durée. Si une chambre sur deux est inutilisable pendant la moitié du mois, la réduction porte sur un quart du loyer mensuel. La règle reste approximative : le chauffage coupé pèse davantage qu’un balcon condamné.
Le plus sûr est de formaliser l’accord par écrit avec le bailleur. En cas de désaccord, la commission départementale de conciliation peut être saisie, puis le juge. Le locataire ne doit jamais cesser seul de payer le loyer : le bailleur pourrait alors invoquer un impayé et engager une procédure.
Hébergement pendant les travaux : qui paie
Après un sinistre fortuit, le bailleur n’a pas d’obligation générale de reloger son locataire. L’obligation d’hébergement ou de relogement naît surtout d’un arrêté de mise en sécurité ou d’insalubrité.
En pratique, la charge revient souvent à l’assurance habitation du locataire, qui prévoit une garantie des frais d’hébergement dans la limite de ses plafonds. Pour comprendre les règles de prise en charge du relogement après un accident, il faut lire le contrat : durée couverte, justificatifs exigés, type de logement de remplacement.
Le locataire conserve toutes les factures d’hôtel ou de location meublée. Sans justificatifs, aucun remboursement n’est possible, même si la garantie existe au contrat.
Côté bailleur : compenser la perte de loyers
Le propriétaire qui ne perçoit plus de loyer pendant les travaux peut être couvert par son contrat. L’assurance du propriétaire non occupant comprend souvent une garantie perte de loyers, soumise à des conditions et à une durée limitée.
Cette garantie ne se confond pas avec la garantie loyers impayés : la première répond à un logement inoccupé après sinistre, la seconde à un locataire qui ne paie pas.
En cas d’incendie, le locataire est présumé responsable, sauf à prouver le cas fortuit, la force majeure, un vice de construction ou la communication de l’incendie par un bien voisin. Sa propre assurance joue alors un rôle central.
Les démarches après le sinistre, dans l’ordre
L’ordre compte, car chaque étape conditionne la suivante. Voici la marche à suivre :
- Déclarer le sinistre à son assureur dans le délai prévu au contrat, en recourant à la lettre recommandée si le délai est court.
- Informer le bailleur par écrit et lui transmettre les photos et l’expertise.
- Demander par recommandé la baisse du loyer ou acter la résiliation du bail, selon l’ampleur des dégâts.
- Conserver les justificatifs de tous les frais engagés.
Pour le détail des étapes, le guide sur les démarches après un dommage à l’habitation complète cette liste.
Un dossier solide commence par des preuves datées : sans elles, la discussion sur le loyer et l’hébergement repose sur la seule parole de chacun. Lire son contrat d’assurance avant tout sinistre évite aussi de découvrir trop tard un délai ou un plafond.